
*日本円換算は 1バーツ=約4.8円 1元=約23円(2026年9月現在)の為替で計算しています。
皆さんこんにちは、タイ大好きちぃです。
「老後の年金だけで暮らしていけるのだろうか」
「海外移住したら、年金や社会保障はどうなるのだろう」
あなたは、そんな漠然とした不安を感じたことはありませんか。
私も、日本の制度に対して疑問を感じることがあります。そんな思いから、チェンマイで出会った友人に質問してみました。
この記事を読めば、タイと中国の年金・社会保障の実情、日本との違い、そしてそこから見えてくる老後の生き方のヒントがわかります。

では、行ってみましょう!
年金制度について、私が気になったこと
チェンマイで暮らしていると、日本ではあまり意識することのなかった「老後のお金」について、深く考えさせられる出来事に何度も出会います。チェンマイで働く高齢者の姿、バンコクや台湾で見かけた路上生活者などです。彼らは、政府からは何も保証されていないのか?私たち日本人の受けられる社会制度は、十分とは言えないのか。
今回は、私が実際に親しくしているタイ人の友人と、中国人の友人との会話から見えてきた、それぞれの国の年金事情についてお話ししたいと思います。
チェンマイで出会った、お弁当を作る女性
私にはチェンマイで知り合った、タイ人の友人がいます。以前は会社を経営していたそうで、今は身近な人たちに向けて手作りのお弁当を届ける仕事をしています。
福祉カードという制度
一緒に買い物へ出かけた際、彼女がQRコード決済で支払いをしている場面を見かけました。よく見ると、通常の銀行口座アプリとは違うもので決済していました。気になって聞いてみると、彼女は7日ごとに200バーツ(約960円)程度の給付を受けているとのことでした。
これはおそらく「บัตรสวัสดิการแห่งรัฐ(国民福祉カード)」という、タイの低所得者向け給付制度だと思われます。ただし、この制度の基本給付は月額ベースで案内されていることが多く、彼女の話す「7日ごとに200バーツ(約960円)」という頻度とは少し違いがあります。実際の給付の仕組みや使い方の感覚は人によって違って見えることもあるようで、正確なところは彼女自身にもう少し詳しく聞いてみないとわかりません。
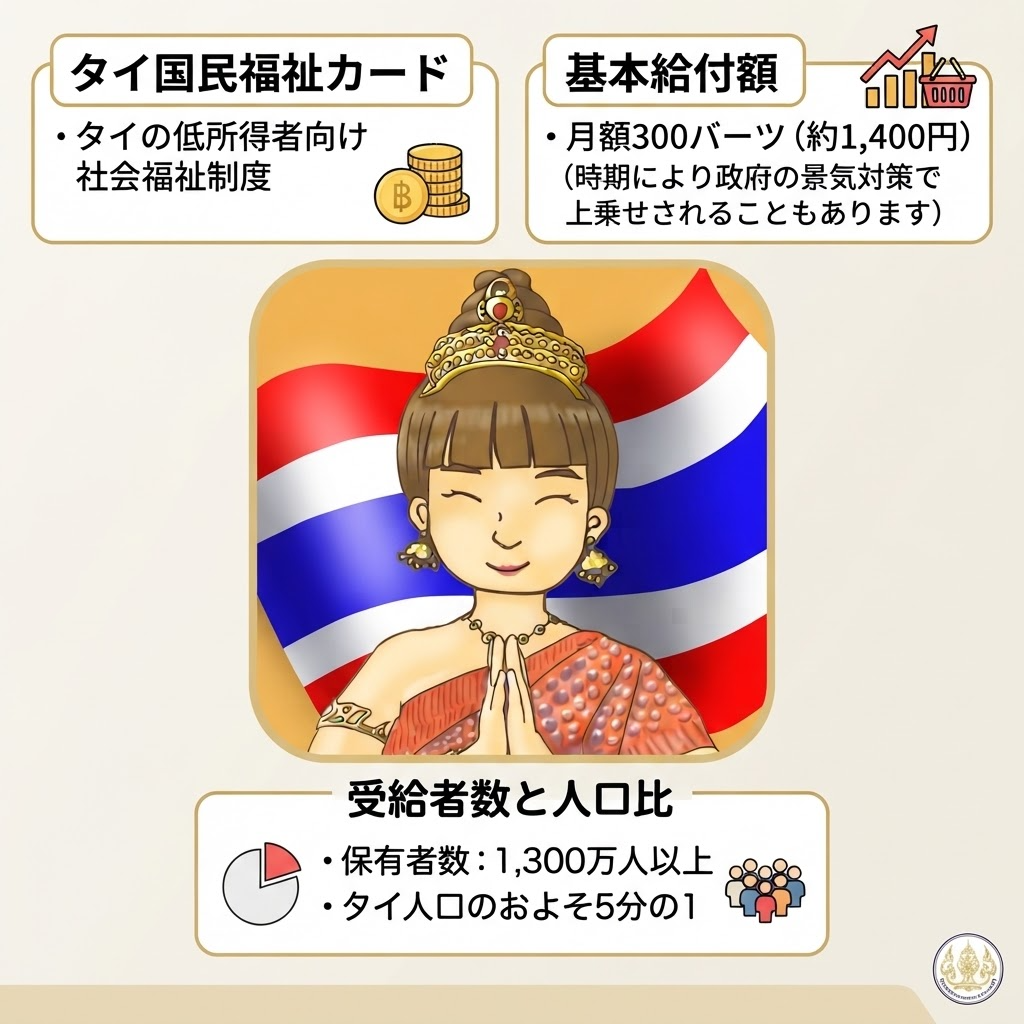
【国民福祉カードとは】
・タイの低所得者向けに発行される福祉カード
・基本給付は月額300バーツ(約1,440円)程度(時期により政府の景気対策で上乗せされることもあります)
・保有者数は1,300万人以上といわれ、タイの人口のおよそ5分の1にあたります
*2026年の見直しで審査が厳しくなり、対象者は減る見込みと報じられています
彼女は「これは年金とは違う」とはっきり言っていました。年齢に関係なく、収入が少ない人が対象になる制度なので、確かに年金とは別物です。
彼女がどのくらい稼いでいた時期があったのかは、私にはわかりません。審査の基準は、年収のほか、預貯金などの金融資産や不動産にも上限が設けられているようです。現地の報道では、年収10万バーツ(約48万円)以下、金融資産も10万バーツ(約48万円)以下などの条件が挙げられています。2026年からは、世帯ではなく個人単位で審査する方式に変わったそうです。
誇りを持って続ける、という選択
彼女がこの活動を続ける理由には、価格や利益以上に大切にしているものがあるようです。量にも質にもこだわる姿勢からは、単なる生活の手段というより、長年培ってきた「誇り」のようなものが感じられます。
実際、過去に経営していた会社のパンフレットを見せてもらったことがあるのですが、質の良いものをいかに上質に見せるか、という工夫が随所に感じられました。
今もFacebookに同じような投稿を続けていて、5,600人以上のフォロワーがいるそうです。宣伝という意味もあるでしょうが、それ以上に「今も自分らしく活動している」という自負を、発信という形で保っているようにも見えました。
タイの年金制度の仕組みと限界
チェンマイでは、屋台やローカル食堂を営む高齢の方をよく見かけます。以前、行きつけのソムタム屋さんで、店主の方が70代だと伺ったことがありました。彼女もソムタム屋さんも、なぜ高齢になっても働き続けているのか。その背景には、タイの年金制度そのものの仕組みがあります。
国民の約8割が対象外という現実
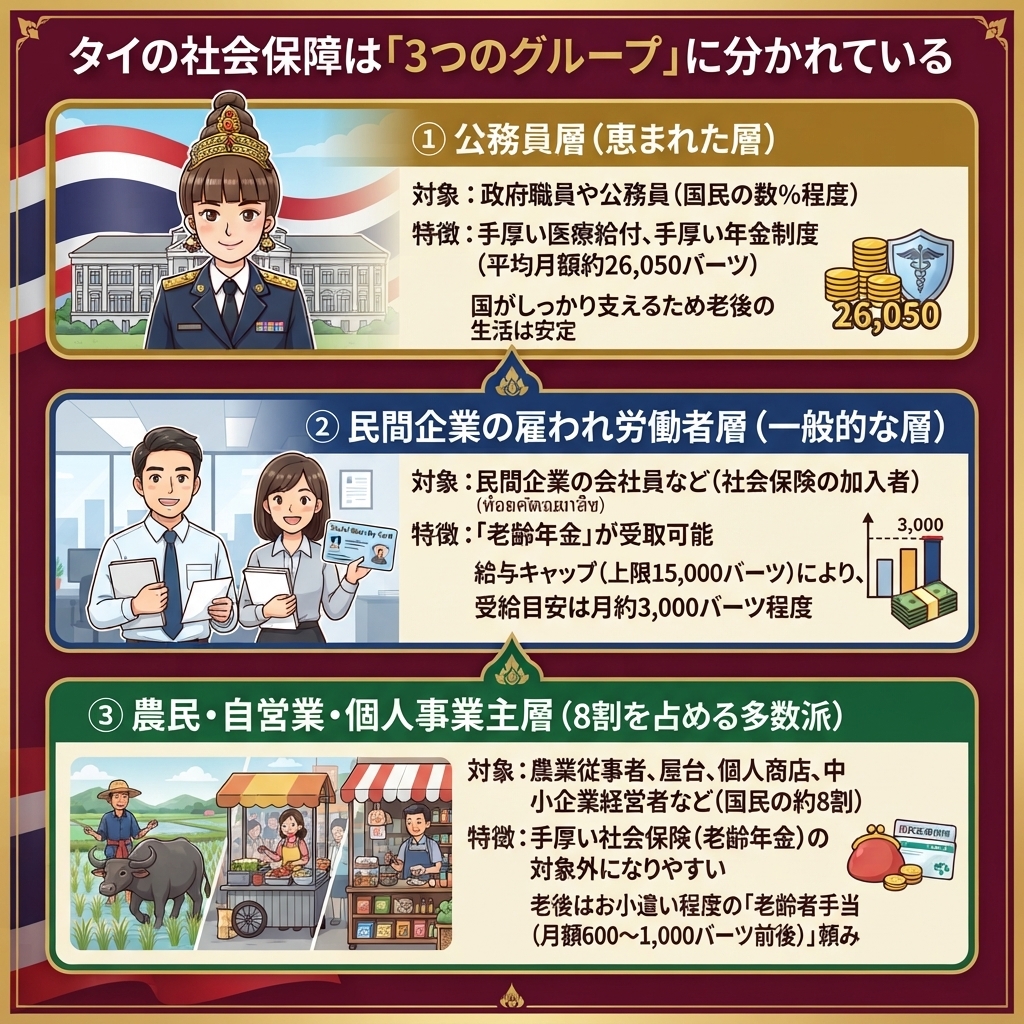
タイの社会保障施策は、老齢年金・医療保険・失業保険を主な内容とする社会保険制度、高齢者や障害者、児童、貧困者などに福祉サービスを提供する社会福祉施策、そして公衆衛生施策の3つに大きく分かれています。年金が関わってくるのは、このうちの社会保険制度です。
タイでは、富裕層は民間保険、公務員は独自の医療給付や年金制度、民間企業の被用者は政府管掌の社会保険制度に加入しています。その一方で、国民のおよそ8割を占める農民や自営業者などは、医療面で国民医療保障が適用される以外、福祉施策による低水準のサービスしか受けられません。会社を経営していた彼女のような立場も、この「対象外になりやすい」層に含まれます。
受給できても、生活は厳しい
社会保険による老齢年金の受給条件は次の通りです。
【タイの老齢年金の概要】
受給開始年齢: 満55歳以上
条件: 加入期間が180ヶ月(15年)以上なら死亡まで毎月受け取れる「老齢年金」。180ヶ月未満は一括支給の「老齢一時金」
受給額: 退職前60ヶ月の平均基礎賃金(上限15,000バーツ 約72,000円)の20%が目安。上限額で計算しても月3,000バーツ(約14,400円)程度
ただ、この「月3,000バーツ程度」というのはあくまで上限の試算です。実際のデータを見ると、会社員向けの社会保険の老齢年金は月額平均3,113バーツ(約14,900円)にとどまります(※手厚い公務員年金は約26,050バーツ)。
さらに、社会保険や任意のセクション40に加入していなかった人であっても、60歳以上になれば「老齢者手当(Universal Pension)」が支給されますが、こちらは約1,100万人に月額平均629バーツ(約3,000円)しか支給されません。
つまり、会社員として社会保険を払ってきた人であっても、あるいは手当頼みの人であっても、平均額を見る限り、年金だけで生活費をまかなうのは到底不可能です。多くの場合はやはり働き続ける必要があるということです。
拠出制の年金であっても、税金による老齢者手当や福祉カードであっても、この制度の中にいながらなお「年金だけでは生活が厳しい」層が広く存在しているのが、タイの社会保障の実情だと感じています。
チェンマイの高齢者のリアルな生活費と「公的支援」の数字
チェンマイなどの地方都市における高齢者の暮らしは、最低でも月額約5,000バーツ(約24,000円 )。公的な支援額は月額約1,600バーツ 〜 2,000バーツ前後(約7,700円 〜 9,600円)と、現実の生活費と公的な支援額の間に大きなギャップがあります。詳しく数字を見ていきましょう。
1ヶ月の生活費の目安(地方都市・チェンマイ)
- ローカル層の生活費: 約 5,000バーツ 〜 10,000バーツ(約24,000円 〜 48,000円)
- 家賃(持ち家がない場合)や、1食40〜50バーツのローカル食堂・市場での買い物を中心に切り詰めても、最低限これだけの金額がかかります。
公的支援・手当の受給額(月額)
- 老齢者手当(Universal Pension): 60代で月額 600バーツ(約2,900円) / 年齢とともに段階的に上昇
- 福祉カード(基本給付): 月額 300バーツ(約1,440円)前後
- 合計の目安: 両方の条件を満たしてフルでもらえたとしても、月額およそ 1,600バーツ 〜 2,000バーツ前後(約7,700円 〜 9,600円)にとどまります。
額面通りに計算しても実際の生活費の半分にすら届かないため、国からの手当や年金だけで生活を成り立たせるのは到底不可能です。そのため、多くの高齢者は家族からの仕送りに頼るか、あるいは体力が許す限り市場や屋台で働き続けることで、その不足分を何とか補いながら暮らしているのが実情です。
タイと日本の社会制度の比較
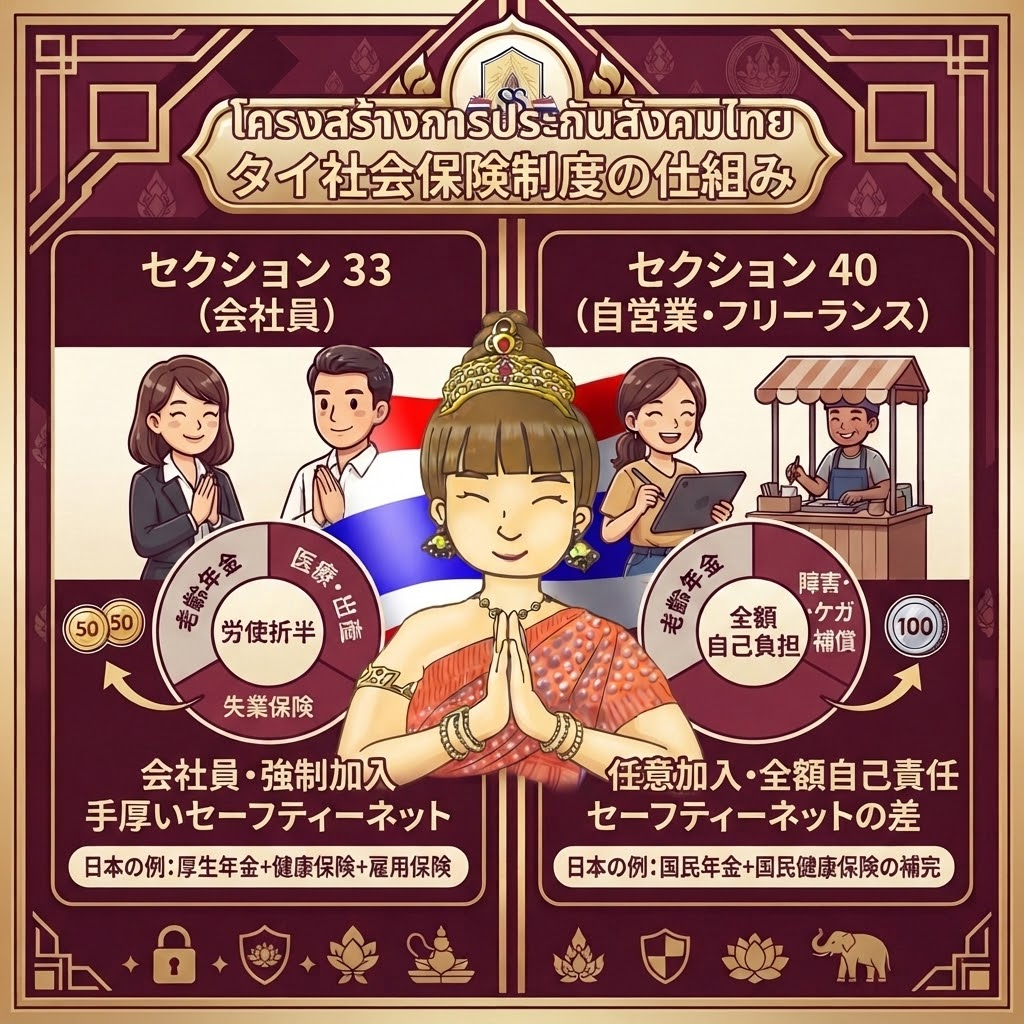
タイの社会保険(セクション33とセクション40)の仕組みを、日本の制度にたとえて比較した図解です。
- セクション33(会社員・民間企業): 企業と従業員が保険料を折半(50/50)する強制加入の制度で、日本の「厚生年金+健康保険+雇用保険」に相当します。手厚いセーフティーネットが特徴です。
- セクション40(自営業・フリーランス): 希望者が全額自己負担で任意加入する制度で、日本の「国民年金+国民健康保険(の補完)」に相当します。
雇用形態によって「会社が半分持ってくれる安心な仕組み」と「すべて自己責任で備える仕組み」に分かれているのが、タイの社会保障の大きな特徴です。
中国の年金事情
もう一人、最近仲良くなった中国人の友人がいます。彼女は妹さんと、それぞれ別々のコンドミニアムで単身生活をしています。以前は会社員として働いていたそうで、リタイアメントビザでタイに入国しています。
国際送金の落とし穴
彼女から聞いた話で印象的だったのが、ビザ申請時のトラブルです。タイのリタイアメントビザには、80万バーツ(約384万円)の資金証明が必要なのですが、彼女はタイ国内の銀行から別のタイ国内の銀行へ資金を移動させたところ、それが証明として認められず、申請が通らなかったそうです。
私が調べた範囲では、リタイアメントビザの資金証明は、海外の口座からタイの自分名義口座へ外貨で送金した記録が求められるようです。タイ国内の銀行間で資金を移しただけでは、資金の出所を示せず、認められないケースがあるとされています。要件は時期や窓口で変わることがあるため、入国管理局や大使館の公式情報で確認してください。
彼女は「中国人は特にチェックが厳しい」と話していましたが、これは彼女の実感で、制度上の差はないようです。
都市と農村、15倍の年金格差
友人の話をきっかけに調べてみると、中国でも職業や住む地域によって、受け取れる年金に大きな差があることがわかりました。
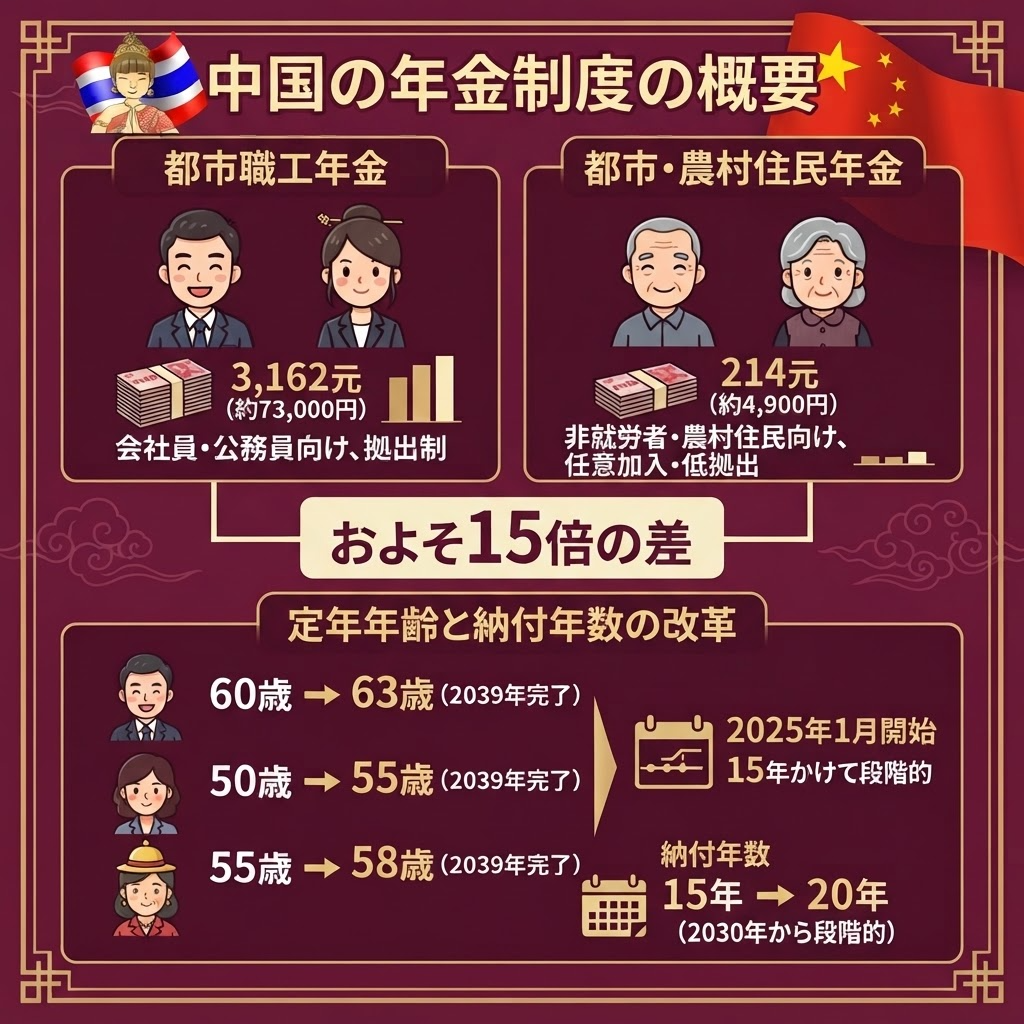
【中国の年金制度の概要】
・都市職工年金(会社員・公務員向け、拠出制):平均受給額は月3,162元程度(約73,000円、2023年)
・都市・農村住民年金(非就労者・農村住民向け、任意加入・低拠出):受給開始は男女とも60歳から。平均受給額は月214元程度(約4,900円、2023年)
・両者の差はおよそ15倍といわれています
さらに中国では、2025年1月から、15年かけて定年年齢を段階的に引き上げる改革が始まっています。男性は60歳から63歳へ、女性は一般職が50歳から55歳へ、管理職が55歳から58歳へと変わっていきます。年金を受け取るために必要な保険料の納付年数も、2030年から段階的に15年から20年へ延びる予定です。
日本の年金は、恵まれている
こうした話を聞くたびに、日本の年金制度のありがたさを実感します。とはいえ、日本国内でも「将来もらえるのか不安」「保険料を払うだけ払って、割に合わない」という声をよく耳にします。まずは制度の基本から整理してみます。
日本の年金制度、基本のおさらい
日本の年金は「2階建て」の仕組みになっています。
【日本の年金制度の基本】
・1階部分:国民年金(基礎年金)。20歳以上60歳未満のすべての人が加入する、いわば全国民共通の土台
・2階部分:厚生年金。会社員や公務員が国民年金に上乗せして加入する制度
・国民年金のみの場合、満額で月70,608円(2026年度)
・厚生年金がある場合、平均で月14万円台
つまり、自営業者やフリーランスは1階部分(国民年金)のみ、会社員や公務員は1階+2階部分(国民年金+厚生年金)を受け取れる、という構造です。保険料の未納があれば受給額は減りますし、将来的な制度の持続性に不安の声があるのも事実です。それでも「加入していれば、老後に一定額が生涯受け取れる」という土台そのものは、多くの国と比べても手厚い部類に入ります。
年金だけではない、日本の社会保障
日本の社会保障のありがたさは、年金だけで語れるものではありません。健康保険、介護保険、生活保護といった制度を組み合わせて活用することで、少なくともアジア圏の中ではかなり手厚い部類の安全網になっています。
【年金以外の主な社会保障制度】
・健康保険:誰もが加入し、医療費は原則1〜3割負担。高額療養費制度を使えば、大きな治療費がかかっても自己負担に上限が設けられる
・介護保険:40歳以上が加入し、要介護状態になった際に少ない自己負担で介護サービスを利用できる
・生活保護:年金や資産だけで生活が立ち行かない場合の最終的なセーフティネット。年齢を問わず、一定の要件を満たせば受けられる
日本の健康保険や介護保険は、制度として整っているだけでなく、実際に使いこなせる仕組みになっている点が大きな強みです。年金だけで足りなくても、これらの制度を知って活用することで、老後の安心度は大きく変わってきます。
日本・タイ・中国、年金制度の違い
3ヶ国の違いを、簡単に整理してみます。
| 日本 | タイ | 中国 | |
|---|---|---|---|
| 年金の種類 | 国民年金+厚生年金(2階建て) | 老齢年金(社会保険加入者のみ) | 都市職工年金/都市・農村住民年金 |
| 対象 | ほぼ全国民 | 会社員・公務員など | 就労形態・戸籍により異なる |
| 受給開始年齢 | 65歳(国民年金) | 満55歳以上 | 60歳前後(定年年齢に連動、引き上げ中) |
| 受給額の目安 | 月約7万円(国民年金満額)〜14万円台(厚生年金平均) | 月約3,113バーツ(社会保険の老齢年金平均、約15,000円)※1 | 企業職工年金の平均3,162元(約73,000円)、都市・農村住民年金の平均214元(約4,900円)※2023年 |
| 年金以外の安全網 | 健康保険・介護保険・生活保護 | 老齢者手当(60歳以上)/国民福祉カード(低所得者向け) | 都市・農村住民年金(低拠出) |
| 対象外になりやすい層 | 未納者など一部 | 自営業者・農民など国民の約8割 | 非正規・農村戸籍など |
※1 タイには年金とは別に、60歳以上を対象とした老齢者手当(Universal Pension)があり、年齢に応じて月600〜1,000バーツ(約2,900〜4,800円)が支給されます(平均は月629バーツ、約3,000円)。これは保険料を納める年金とは異なる、税金による福祉制度で、低所得者向けの国民福祉カードとは別の制度です。
こうして並べてみると、日本の年金制度は決して完璧ではありませんが、「ほぼ全国民が対象になっている」「年金以外の制度も含めて重層的に支えられている」という点で、タイや中国とは安心感の土台が違うことがわかります。
これからの生き方を考える
移住もしくは日本での生活なのかを、まずは自分がどういきたいかを考えることが大事だと思います。そのために、次のことがヒントになるでしょう。
日本で暮らす場合の生活費の目安を知る
老後を考えるうえでまず必要なのは、今の生活費と老後の生活費は同じではないという前提です。現役時代は仕事関連の支出(通勤費、被服費、交際費など)が一定の割合を占めますが、リタイア後はこれらが減る一方で、医療費や介護関連の支出が増えていく傾向があります。
総務省の家計調査などでも、高齢無職世帯の平均支出は現役世帯より低めに出ますが、それでも年金収入だけでは毎月数万円の赤字になるケースが一般的です。まずは自分の場合、現役時代と老後で何が減り、何が増えるのかを具体的に書き出してみることが、老後の生き方を考える出発点になります。
【コラム:最新の家計調査】
総務省の家計調査(2025年)を見ると、65歳以上の単身で無職の世帯では、1カ月の支出が平均約14.8万円なのに対し、手取り収入は約11.8万円で、毎月約3万円が不足しています。夫婦のみの無職世帯でも、支出約26.4万円に対して手取り約22.2万円で、不足は月約4.2万円です。国民年金(満額)は月約7万円(2026年度)なので、日本で暮らす場合は、国民年金だけでは支出をまかなえないことがわかります。
タイ人の友人から学ぶこと、足りない分は働く
タイの友人は、制度が薄い中でも、誇りを持って商売を続けています。制度が薄い分、自分の手と工夫で収入を作り出す姿勢は、日本の「年金が足りなければ働けばいい」という選択肢の重さを、改めて考えさせてくれました。ただし彼女の場合、働けること自体が前提の生き方です。健康や気力があるうちにどう動くか、を考えておく必要がありそうです。
中国人の友人から学ぶこと、手続きは事前に調べて備える
中国の友人は、リタイアメントビザの資金証明が認められず、申請が通らなかったそうです。老後は、年金の受取額や医療費、海外に住む場合のビザや送金のルールなど、知らないと困る場面が増えていきます。必要になってから慌てないよう、事前に自分で調べて準備しておくことの大切さを、彼女の経験から教わりました。
日本の社会制度から学ぶこと、制度を知り、足りない予算を計算する
日本には年金以外にも、健康保険、介護保険、生活保護といった制度が重層的に用意されています。ただし、これらは「知っていて、使いこなせて」初めて意味を持つ制度です。年金でいくら受け取れるのか、生活費はいくら必要か、その差額をどう埋めるのか。制度を正しく理解したうえで、自分の場合の不足額を具体的に計算しておくことが、老後の安心につながります。
海外送金に便利なWise(ワイズ)
こうした「足りない分をどう埋めるか」を考えるとき、資産や資金の流れを国をまたいで管理する場面も出てきます。私自身、日本とタイの間でお金をやり取りする際にはWise(ワイズ)を使っています。送金手数料や為替レートが明確で、老後の資金計画を立てるうえでも、こうした国際送金の仕組みを知っておいて損はないと感じています。
Wiseの詳細はこちら
紹介コードから新規登録いただくと、初回の送金手数料が一定額まで無料になる特典が用意されています(条件や上限は登録時期によって変わることがあるため、詳細は登録画面でご確認ください)。
私自身、家賃や水道料金のような毎月の送金でこの手数料の差を実感しているので、これから海外送金を始める方には特典があるうちに登録しておくと得だと思います。
*紹介コード経由の登録特典は変更される場合があるため、最新情報は登録時の画面表示を優先してください。
いかがでしたか?
この記事では、タイと中国の年金・社会保障の実情、日本の制度との違い、そして友人たちとの対話から見えてきた老後の生き方についてお伝えしました。
私の体験が、あなたの老後の資産設計や海外移住を考えるうえでの参考になれば嬉しいです。
最後までご覧いただき、ありがとうございました。今後もチェンマイ移住やタイ旅行についてお話しします。
また次のブログで、お会いしましょう👋